חלוקת פנסיה בגירושין מחייבת לברר מה נצבר בתקופה המשותפת, באיזה סוג חיסכון מדובר ואיך אפשר לממש את הזכות שנקבעה. פסק דין שמכיר בזכות אינו מספיק תמיד לביצוע אצל הקרן: נדרש נוסח מתאים, רישום וטיפול בהיבטי המס והביטוח.
החיסכון הפנסיוני נועד לביטחון הכלכלי לאחר הפרישה, ולכן חשוב לבחון אותו כחלק ממכלול חלוקת הרכוש ופירוק השיתוף בנכסים. אין להניח שכל היתרה משותפת, במיוחד כשחלק מהזכויות נצבר לפני הקשר או לאחר מועד הפירוד.
איך מתבצעת חלוקת פנסיה בגירושין?
החוק לחלוקת חיסכון פנסיוני בין בני זוג שנפרדו, התשע״ד–2014 נכנס לתוקף ב־6 בפברואר 2015. הוא מסדיר ביצוע חלוקה באמצעות הגוף המשלם לפי פסק דין מתאים. ההכרעה מי זכאי לאילו נכסים נבחנת לפי הדין הרכושי החל, ההסכמים והעובדות; מנגנון הביצוע אינו יוצר לבדו זכות במחצית מכל חיסכון.
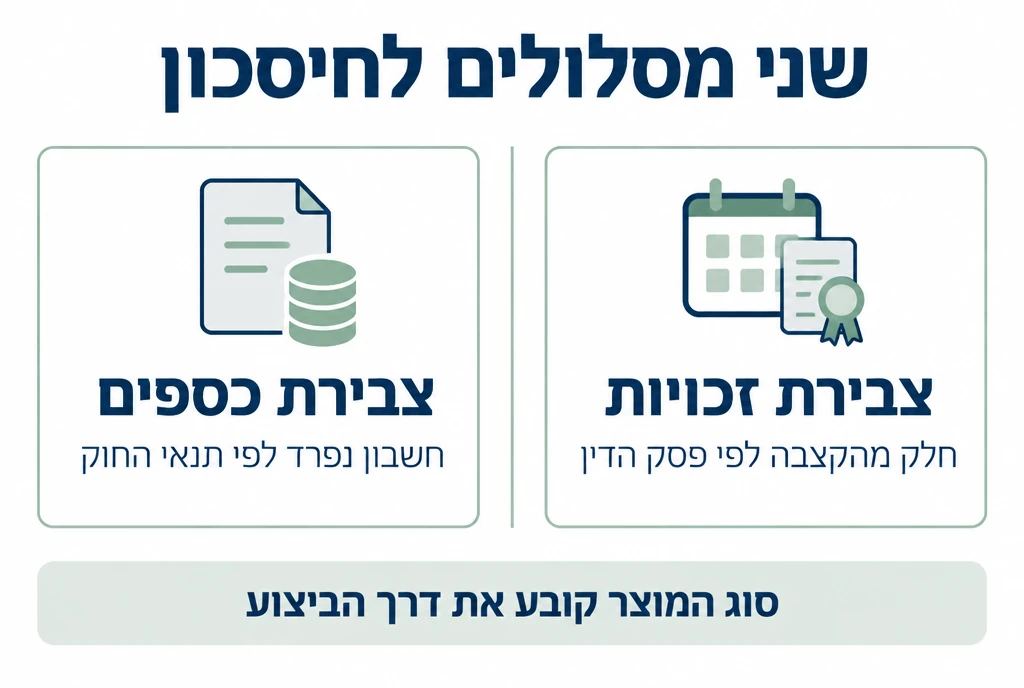
יש שני מסלולים עיקריים: צבירת כספים, שבה ניתן להעביר חלק מהיתרה לחשבון נפרד בכפוף לתנאים; וצבירת זכויות, שבה ההסדרה נוגעת לזכות לקבל חלק מהתשלום לפי ההסדר. פנסיה תקציבית וקרן ותיקה אינן הופכות בעקבות הפרידה לקופה אישית חדשה עם מחצית מהכסף.
מבחינים גם בין חוסך שטרם יצא לגמלאות לבין מי שכבר מקבל קצבה. אין להעתיק הוראה להעברת סכום מקופה אחת לפסק דין העוסק במוצר אחר, ואין להסיק שחשבון נפרד ניתן למשיכה מיידית או שמימושו תלוי תמיד דווקא בגיל הפרישה של בן הזוג החוסך.
פיצויים וקופות גמל: סוג הזכות ודרך החלוקה
השם ״קופת גמל״ אינו מספיק כדי לקבוע את הדרך. יש לזהות את המוצר ואת הרכיבים שבתוכו. גם חיסכון שאינו משלם כיום קצבה עשוי להיכלל בחוק, כגון קופת גמל להשקעה. לעומת זאת, קרן השתלמות אינה נכללת בהגדרת החיסכון שבמסלול זה, אף שכספיה עשויים להיכלל באיזון הרכושי.
| סוג הזכות | מה בודקים? | כיוון הביצוע |
|---|---|---|
| קרן פנסיה חדשה ומוצרים של צבירת כספים | יתרה במועד הפירוד, רכיבי תגמולים ופיצויים, תשואה ומס | רישום והעברה לחשבון נפרד לפי החוק, בהתאם למעמד החוסך ולתנאים |
| פנסיה תקציבית וקרן ותיקה | תקופות שירות או ביטוח, שיעור משותף, קצבה וזכויות שארים | העברת חלק מהקצבה לפי פסק הדין וההסדר, ולא חלוקת קופה חדשה |
| קופת גמל לתגמולים, אישית לפיצויים או להשקעה | סוג הקופה המדויק, רכיבים, מועד צבירה ומגבלות המוצר | בחינת תחולת מסלול צבירת הכספים; אין להוציאן מהחוק רק משום שאינן קרן פנסיה |
| קרן השתלמות | הפקדות בתקופה המשותפת, נזילות, הלוואות ושווי נטו | הסדרה רכושית מתאימה; לא העתקה של מנגנון החוק הפנסיוני |
| תשלומים מהמעביד | מקור הזכות, תנאי הזכאות, תקופת הצבירה ומועד התשלום | בירור נפרד לפי סוג התשלום וההכרעה; לא כל תשלום מועבר אוטומטית דרך הקרן |
פיצויי פיטורים: צבירה אינה זהה לתשלום
יש להבחין בין רכיב פיצויים שכבר נמצא בקופה, זכות לתשלום מהמעסיק וסכום ששולם בפועל. אוספים אישורי מעסיק, תקופות עבודה, פירוט הפקדות, מסמכי סיום עבודה וטופסי המס הרלוונטיים. בודקים אם התקופה חופפת לחיים המשותפים ואם הסכום כבר הובא בחשבון בנכס אחר.
לפי סעיף 6 לחוק, העברת רכיב הפיצויים כפופה, בין היתר, למועד שבו נודע לגוף המשלם שהחוסך זכאי למשכו לפי דין או הסכם, ולבחירת בן הזוג לשעבר. אין להבטיח שהרכיב יעבור יחד עם התגמולים. אפשרויות הבחירה עשויות לכלול העברה לחשבון מתאים או תשלום, עם השלכות מס שונות. הנחיות הגוף המנהל בנושא פיצויים ממחישות את ההבחנה; את הביצוע מבצעים מול הגוף שבו מתנהל המוצר.
דמי מחלה, הבראה ומענק יובל
זכויות אלה דורשות בירור משלהן: האם קיימת זכות לפדיון, מה התנאים, מה נצבר בתקופה הרלוונטית ומי המשלם. הן אינן הופכות כולן לחיסכון פנסיוני שהקרן חייבת לפצל. גם זכויות שאינן מחולקות באמצעות החוק עשויות להצדיק התחשבנות בין הצדדים, לפי הדין והקביעה בעניינם.
על-מנת להגיע למצב כאמור, יש לפעול כדלקמן:
1. למפות ולחשב את התקופה המשותפת
לקראת חלוקת פנסיה בגירושין מאתרים את כלל הקופות וההסדרים של שני הצדדים, לרבות מוצרים לא פעילים. חוות דעת של אקטואר יכולה להבחין בין תקופות, סוגי זכויות, שווי ומועדי תשלום. חשוב למסור נתונים מלאים ולפרט את ההנחות, ולא להסתפק במספר יתרה בדוח האחרון.
בדוגמה פשוטה: החיסכון החל חמש שנים לפני הנישואין ונמשך עוד עשרים שנה בתקופה המשותפת. אם תקופת הצבירה הרלוונטית היא עשרים וחמש שנה, היחס הוא 20 חלקי 25, כלומר 80%. מחצית מהיחס היא 40%.
זו המחשה של יחס תקופות בלבד. היא אינה קובעת שבכל מוצר מגיעים 40% מהיתרה. בוחנים את ההפקדות, מועדי הצבירה, השכר, התשואות, המשיכות ופסק הדין. בדוח של קופה צוברת, למשל, הפקדות לא אחידות ותקופות שונות עשויות לחייב חישוב מפורט יותר מחלוקה חשבונית של שנים.
2. לקבל פסק דין שאפשר לבצע
פסק הדין של הערכאה המוסמכת, כגון בית המשפט למשפחה או בית הדין הרבני, צריך להתאים למוצר ולהוראות הרישום. בין הפרטים הנדרשים: זיהוי הצדדים, הגוף והמוצר, מועד הפירוד, התקופה המשותפת והשיעור להעברה. גם נוסח הסכם הגירושין צריך לאפשר קבלת הוראות ביצוע ברורות.
בצבירת זכויות נקבע שיעור קבוע שאינו עולה על מחצית השיעור המשותף, לפי התנאים. בצבירת כספים של מי שאינו גמלאי, סעיף 3 קובע מגבלה ביחס ליתרה במועד הפירוד ואחידות בין רכיבי התגמולים והפיצויים. אין להחליף את הדרישה לנוסח מתאים בהבטחה כללית של ״מחצית הפנסיה״.
3. להגיש בקשה לרישום לכל גוף מתאים
בן הזוג הזכאי מגיש לגוף המשלם את פסק הדין ואת טופס הבקשה המתאים. בדרך כלל נדרשים גם מסמכי זיהוי ומסמכים נוספים לפי סוג התוכנית. שומרים אישור מסירה, בודקים שהבקשה מלאה ומטפלים בדרישת השלמה או בפגם בפסק הדין. אם דרוש תיקון שיפוטי, פונים לערכאה המתאימה; הגוף המנהל אינו משנה בעצמו את הזכויות שנפסקו.
יש טפסים נפרדים לפי סוג החיסכון. לאחר רישום ההערה נשלחת הודעה לצדדים. החוק קובע הודעה בתוך 14 ימים מהרישום ומגדיר מועד העברה של 45 ימים ממשלוח ההודעה, עם התאמה ליום עסקים. הביצוע כפוף למסלול, לתנאים ולצו מעכב, אם ניתן; אין כאן מעבר אוטומטי מהערה ״זמנית״ להערה ״קבועה״ רק משום שלא הוגשה התנגדות.
4. לבדוק את הביצוע ואת יתר הזכויות
בצבירת כספים בודקים שהסכום תואם את השיעור והיתרה הרלוונטית, בתוספת או בהפחתת התשואה לפי החוק. משווים את ההודעה לדוחות ולחוות הדעת ומבררים פערים. בצבירת זכויות בודקים את רישום השיעור ואת תחילת העברת הקצבה כאשר מתקיימים התנאים.
רישום הערה עשוי לחייב הסכמה בכתב לפעולות מסוימות, ובהן משיכה, ניוד או הלוואה לגבי הכספים שעליהם היא חלה. היקף ההגבלות משתנה בין המסלולים; אין פירושו שכל פעולה בכל חשבון של החוסך נאסרה.
מס, נזילות וזכויות שארים
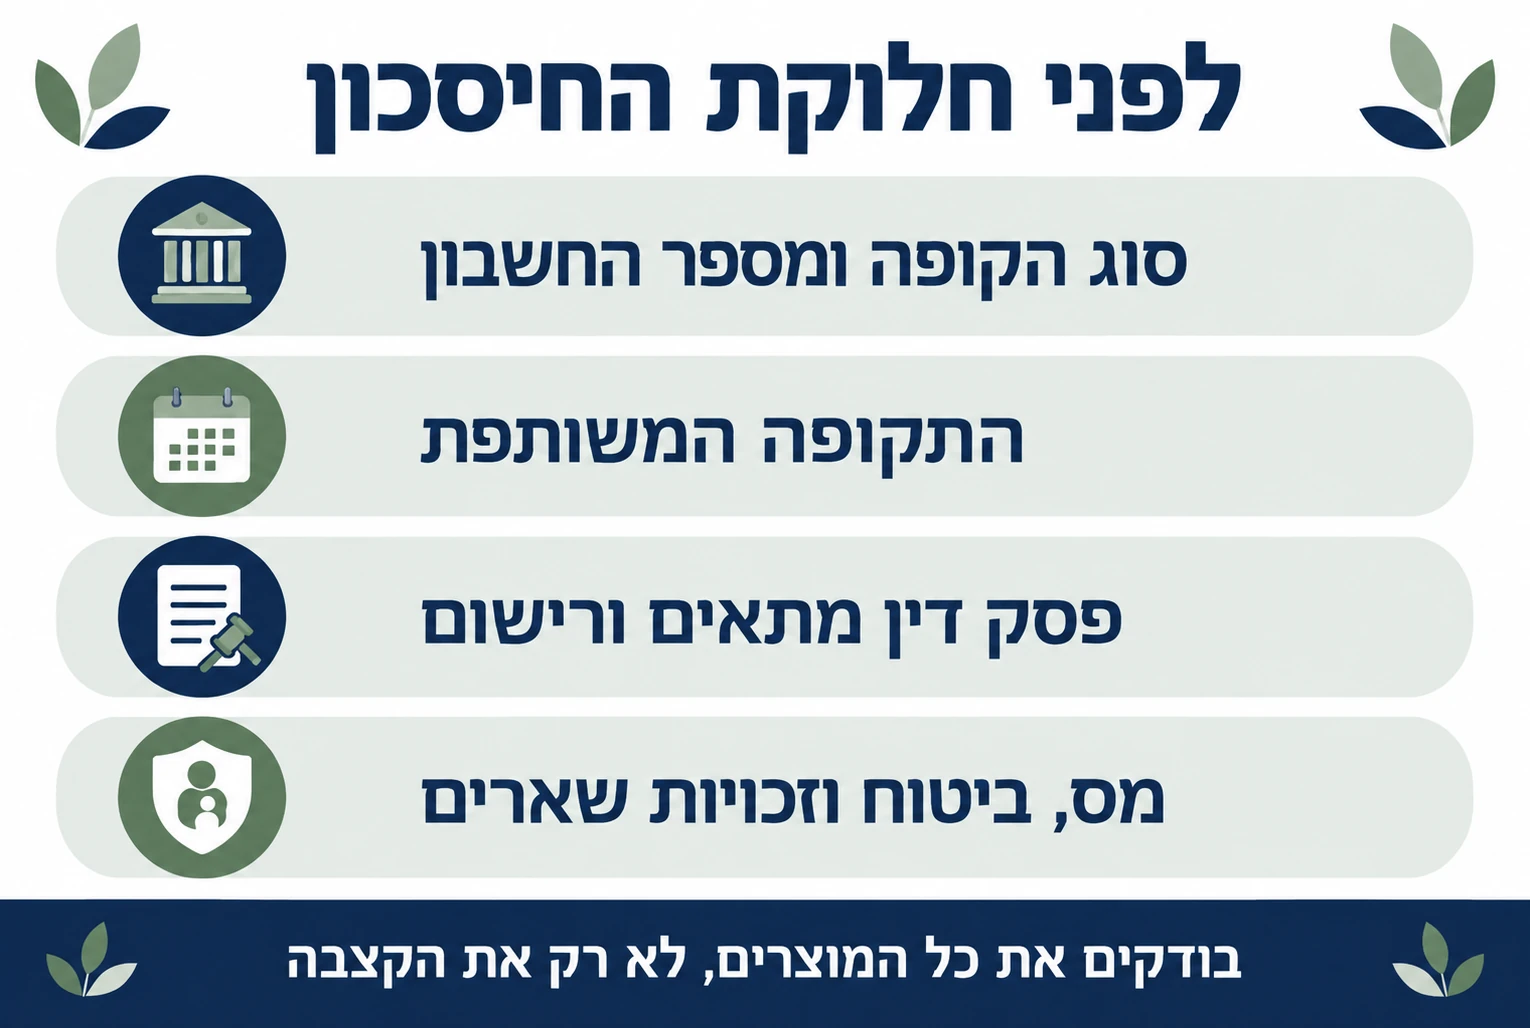
חלוקת פנסיה בגירושין אינה מבטיחה פטור ממס בעת העברה לחשבון חדש. בוחנים את רכיבי הכספים, התשלומים הפטורים, המסמכים והאישור המתאים. רשות המסים מפרטת את הסדרת המס בהעברת חיסכון לבן זוג לשעבר. אין למשוך כסף או לבחור מסלול פיצויים לפני שמבינים את התוצאה נטו.
גם הזכות לקצבה בחיי החוסך אינה זהה לזכויות לאחר פטירתו. סוג ההסדר, משך התקופה המשותפת, גיל ומעמד החוסך, מועד הרישום והוראות פסק הדין עשויים להשפיע על זכויות שארים ועל הפחתות. מבררים גם מה קורה לכיסוי הביטוחי ולמוטבים; אין להניח שההעברה הכספית מסדירה אוטומטית את כולם.
מה עושים עם פסק דין שניתן לפני פברואר 2015?
סעיף 30 כולל הוראות מעבר ודרך לפנות לערכאה שנתנה את פסק הדין לצורך התאמת הביצוע. אין כלל אחיד שלפיו כל פסק דין ישן מחייב עשר שנות חיים משותפים: נקבעו תנאים שונים לסוגי זכויות, לרבות זכויות שארים, והסדרים הנוגעים לבקשות מאוחרות ולהפחתות.
לכן מתחילים מפסק הדין הישן, סוג המוצר, מועדי הפרישה והרישום ומה שכבר שולם. אם ניתן לבצע רק חלק באמצעות הגוף המשלם, נדרשת הסדרה מתאימה ליתרה. אפשר גם להסכים על חלוקה אחרת לפי סעיף 29(ב), אך חלוקה כזו אינה מבוצעת באמצעות הגוף המשלם לפי החוק, ויש להגדיר כיצד תיאכף.
אילו מסמכים להכין לבדיקה?
- דוחות קופה עדכניים והיסטוריים, מספרי חשבונות ושם כל גוף מנהל.
- פירוט יתרות, תגמולים, פיצויים, משיכות, ניודים והלוואות.
- תאריכי עבודה, תלושי שכר, אישורי מעסיק ומסמכי סיום העסקה.
- הסכם, פסק דין, פסיקתאות, חוות דעת אקטוארית ואישורי רישום קיימים.
- מסמכי מס ומידע על כיסוי ביטוחי, קצבה וזכויות שארים.
אין צורך להסתפק בהבטחה שבעתיד ״נסתדר עם הפנסיה״. חלוקת פנסיה בגירושין מצריכה מיפוי, נוסח מתאים ובדיקת ביצוע, שמצמצמים מחלוקות שאפשר לגלות כבר בזמן ההסדרה. לבחינת המוצרים והדרך ליישום החלוקה אפשר לפנות לעורך הדין שרון סגל או לתאם ייעוץ במשרד, בטלפון 077-997-4020.